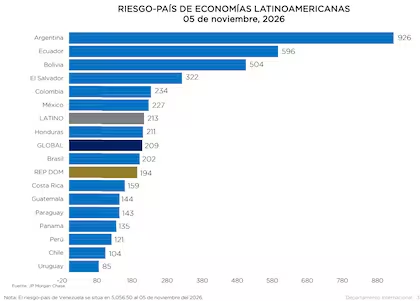
La economía argentina sigue figurando entre las más castigadas por los mercados internacionales. A pesar de tres años consecutivos con superávit fiscal y de que el Banco Central haya adquirido más de US$16.000 millones para reservas este año, el riesgo país medido por JP Morgan se mantiene por encima de las 900 unidades (939 puntos básicos). Ese nivel la coloca entre los más altos de la región y apenas por detrás de Venezuela, incluso frente a países que atraviesan crisis políticas y financieras.
En términos prácticos, ese nivelionar demanda mayores costos para financiarse y restringe la posibilidad de que el Gobierno acceda a los mercados internacionales de deuda.
La comparación regional subraya la brecha de confianza. Aunque el plan económico de la nueva administración prioriza un superávit y el cumplimiento de contratos, el historial de nueve defaults y la inestabilidad política le han pasado factura al indicador: desde mediados de julio, cuando tocó un mínimo de 402 pb, el riesgo país acumuló un alza de 537 pb, es decir, un aumento del 133% en cuatro meses.
Paraguay ofrece un contraste notable. El país vecino atraviesa una crisis vinculada al banco Ueno Bank que derivó en la renuncia del presidente Santiago Peña. También dejó su cargo el titular del Banco Central, Carlos Carvallo, quien antes de asumir ocupó la Presidencia ejecutiva de la firma financiera. Aun con ese nerviosismo, su riesgo país se sitúa en 143 pb, seis veces menos que el de Argentina.
Brasil también enfrentó inquietud política al asegurar Lula da Silva el balotaje frente a Jair Bolsonaro, lo que generó movimientos iniciales adversos en los mercados y caídas de activos en dólares de hasta 40%. Sin embargo, su riesgo país se ubica en 202 pb.
Para Fernando Marull, socio de FMyA, “Argentina no hizo lo que Brasil hizo hace 20 años” y recuerda que, en 2007, el país tenía un nivel de riesgo similar al de Brasil, con reservas netas cercanas a US$40.000 millones y un superávit gemelo; luego llegaron el default de la deuda CER, el deterioro fiscal, el uso de la maquinita monetaria y controles de precios. Según su visión, la Argentina podría tener otra oportunidad en 2028, siempre que el mercado perciba que no habrá cepo, incumplimientos y restricciones de precios.
Chile constituye otro punto de referencia: pese a sus discusiones fiscales, mantiene un riesgo país de 104 pb, muy por debajo del argentino y cercano a niveles de menor tensión regional.