La inversión real bruta mostró en septiembre una baja de 5,2% respecto del mismo mes del año anterior cuando se mide en volumen físico, según el cálculo realizado por la consultora Orlando Ferreres. En el acumulado de los primeros nueve meses del año, la caída llega a 7,6%. Aunque la economía mostró un avance en la obra pública, el balance en maquinaria y equipamiento fue notablemente adverso.
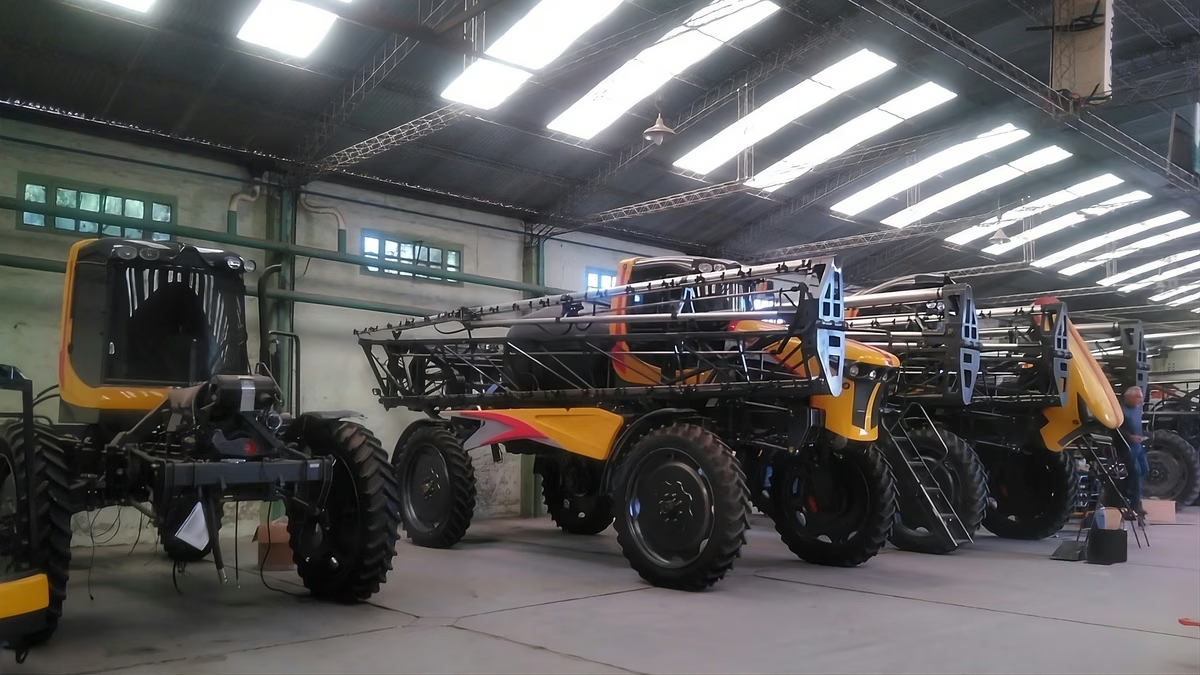
Para el noveno mes, el gasto en construcción registró un incremento de 4,5% interanual, revirtiendo cinco meses consecutivos de resultados negativos y manteniendo una lectura positiva en medio de un año difícil. En contraste, la inversión en maquinaria y equipo retrocedió 12,3% en septiembre frente a igual mes de 2023. Dentro de este rubro, los bienes nacionales mostraron una caída de 3,8%, mientras que los importados se desplomaron 17,2%.
Federico Glustein, economista consultado, atribuye la caída de la inversión a una combinación de factores: la economía en baja demanda, y un Régimen de Incentivo a la Inversión (RIGI) que aún no logra arrancar con fuerza sobre el conjunto del aparato productivo. Según su lectura, el flujo de recursos para inversiones llegará de manera gradual y paulatina, pensando en horizontes largos.
En su análisis, Glustein subraya que, pese a que las cifras agregadas de Ferreres muestran cierta debilidad, el aspecto clave es la caída de la inversión en maquinaria y equipo, especialmente en importados, lo cual revela que, a pesar de un dólar estable, no se observa un impulso claro a la inversión de capital en el corto plazo. Añade que la contracción también refleja decisiones de reemplazo y expansión de capital pospuestas, en un contexto de menor dinamismo público y ausencia de compensación por parte del sector privado, lo que intensifica la caída en la actividad global.
Por su parte, Matías Rajnerman, jefe de Macroeconomía del Banco de la Provincia de Buenos Aires, señaló que la economía exhibe una dualidad entre oferta y demanda. En el plano de la inversión, hay sectores vinculados al RIGI que invierten y crecen, pero otros que concentran la mayor parte del tejido económico —aproximadamente el 85%— que, en líneas generales, no invierten y siguen en descenso.
En conjunto, los analistas coinciden en que el deterioro de la inversión no parece tener un atajo inmediato y que la recuperación se vislumbra más como un proceso de largo plazo, condicionado por la reactivación de la actividad, un mejor acceso al crédito y un impacto sostenido del marco público de estímulos.