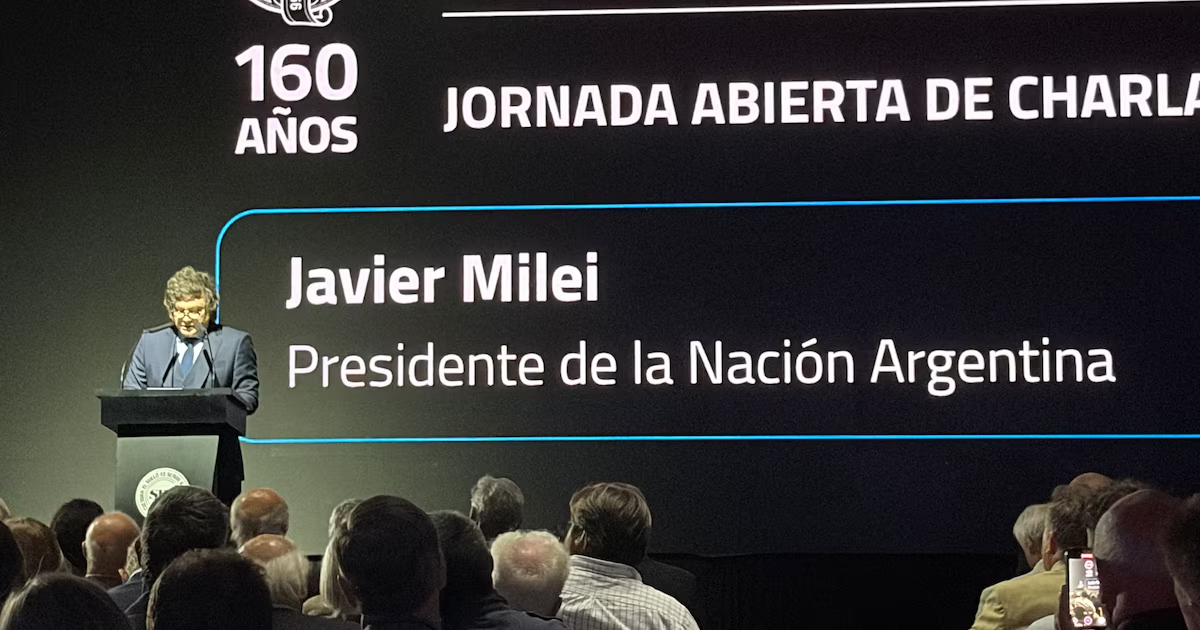
En un acto por el 160 aniversario de la Sociedad Rural Argentina, el presidente Javier Milei dejó en claro que no piensa relajar la política monetaria ni impulsar estímulos fiscales o monetarios para dinamizar la economía, advirtiendo que tales medidas podrían alimentar la inflación. El cálculo oficial, según proyecciones de consultoras y economistas, señala un crecimiento del PBI cercano a 1% o incluso inferior para este año, lo que, de mantenerse esa trayectoria, dejaría un efecto de arrastre negativo para 2027.
Un resumen semanal de Quantum señala que el Banco Central continúa priorizando evitar presiones sobre el tipo de cambio y la inflación, controlando la oferta de base monetaria con la ayuda del Tesoro, que emite títulos para renovar vencimientos y mantener atractivas condiciones de mercado.
Con datos al 29 de octubre, la base monetaria registró una caída de 13,3% real en comparación interanual. Parte de ese descenso obedeció a la decisión de estabilizar las alícuotas de efectivo mínimo y su composición, tras una etapa de endurecimiento monetario motivada por la menor demanda de dinero durante el proceso electoral anterior. En ese marco, el componente de depósitos de las entidades en el BCRA —el denominado efectivo mínimo— cayó 22,1% real anual, y el circulante lo hizo 7% real. Además, se observó una creciente preferencia por medios de pago digitales frente a los tradicionales.
Aun así, el periodo reciente sugiere que el endurecimiento podría haber tocado techo. En un lapso más corto, entre el 22 de mayo y el 29 de octubre, la base monetaria se expandió 2,5% en términos reales; el circulante creció 3,2% real y el efectivo mínimo avanzó 1,3% real.
Durante ese tramo, la única fuente de expansión monetaria fue la compra de divisas por parte del BCRA al sector privado, por un total de 10,2 billones de pesos. En paralelo, el sector público adquirió dólares al BCRA por 2,2 billones, pero lo hizo con depósitos que tenía en la entidad—que descendieron 2,4 billones—dejando un efecto monetario casi neutral. Parte de esa expansión por compras de divisas al sector privado se absorbió mediante la venta de títulos públicos de la cartera del BCRA y operaciones de pases pasivos por 5 billones.
En cuanto a la evolución de los depósitos en pesos del sector privado, estos cayeron 1,2% real, impulsados por una caída de 9,5% real en los depósitos transaccionales, mientras los plazos fijos aumentaron 5,8% en términos reales. Los préstamos en pesos al sector privado también exhibieron una contracción de 1,1% real en el periodo analizado.