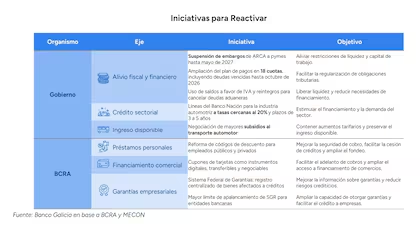
El último informe del equipo de investigación del Banco Galicia plantea que la economía no logra reactivarse por una escasez de pesos tanto en la calle como en los bancos. En su análisis, MacroView —la consultora de Carlos Melconian y Rodolfo Santangelo— estimó una brecha de entre 40 y 50 billones de pesos, en términos constantes respecto de momentos de mayor actividad en la historia reciente. Tras revisar ocho recesiones de los últimos 30 años, la firma atribuye el estancamiento actual al conjunto de reglas cambiarias y monetarias vigentes, y advierte que hay poco tiempo para inyectar liquidez sin generar presiones inflacionarias o cambiarias, lo que dificulta que el Banco Central (BCRA) pueda actuar antes de las próximas definiciones políticas.
En la UIA (Unión Industrial Argentina), el ministro de Economía, Luis Caputo, ofreció un diagnóstico distinto. Señaló que no se trata de “tirar plata a la calle” y atribuyó la desaceleración del crédito a shocks externos y a la incertidumbre electoral. “Un shock negativo de oferta como el que estamos viendo no se combate con un shock de demanda positivo”, afirmó. Caputo respondió así a Ricardo Arriazu, quien había cuestionado que la acumulación de reservas se hiciera a costa del crédito. Aunque reconoció que Arriazu elevaba el debate, indicó que el Tesoro absorbería menos pesos con deuda para que los bancos presten más, si así lo quisieran.
El mecanismo de fondo es central en el debate. Cuando el BCRA compra dólares, entrega pesos; si el Tesoro coloca deuda por encima de sus vencimientos y mantiene esos fondos inmovilizados, retira liquidez de circulación. Alimentar la base de pesos podría abajar las tasas y facilitar préstamos para consumo, inversión o producción, sostienen varios economistas. Pero la cuestión es cuánta efectividad tendría ese impulso en un contexto de empresas y familias muy endeudadas, morosidad en niveles récord y bancos más cautelosos.
Caputo afirmó que, en teoría, los bancos podrían renovar menos deuda del Tesoro y destinar esos fondos a crédito si así lo quisieran. Señaló, no obstante, dos factores que limitan ese proceso virtuoso: el incremento de la morosidad y la incertidumbre sobre la política económica tras las elecciones de 2027. Para apuntalar el financiamiento de vivienda, el ministro impulsa depósitos a largo plazo del Fondo de Garantía de Sustentabilidad (FGS), que buscan cubrir el descalce entre ahorros a corto plazo y préstamos de largo plazo.
La visión de Galicia, por su parte, aporta matices sobre la base monetaria y su relación con la liquidez disponible, aunque el texto original corta justo al mencionar ese punto. En conjunto, el debate continúa abierto entre ampliar o no la liquidez, y entre cómo esa liquidez podría traducirse en mayor crédito para empresas y hogares sin provocar desequilibrios futuros.