El panorama económico argentino se mantiene tenso. El riesgo país, calculado por JP Morgan, alcanzó 927 puntos, con una suba de casi 9% respecto de los 852 de la víspera. Es el nivel más alto en más de un año y, de manera relevante, contrasta con un mínimo cercano a los 400 puntos observado en julio: en poco más de cuatro meses el indicador se duplicó y luego superó esa marca.
Los mercados reflejan un creciente costo para la deuda argentina. Los inversores exigen rendimientos cada vez mayores para sostener títulos locales, lo que dificulta la posibilidad de obtener financiamiento externo en condiciones razonables. En paralelo, Argentina necesita cubrir próximos vencimientos en dólares y aún no despejó las dudas sobre cómo conseguirá esos fondos.
La tensión se evidenció en la operatoria. Entre las letras soberanas se anotaron pérdidas de hasta 4%, mientras que las empresas argentinas que cotizan en Nueva York también registraron bajas significativas. En el plano cambiario, el dólar oficial se mantuvo en 1.570 pesos en el Banco Nación y el contado con liquidación rondó los 1.680 pesos.
El contexto global no coopera. Wall Street volvió a registrar pérdidas, especialmente entre firmas tecnológicas, pero la magnitud de la caída argentina indica que los problemas locales no se deben explicar únicamente por factores externos.
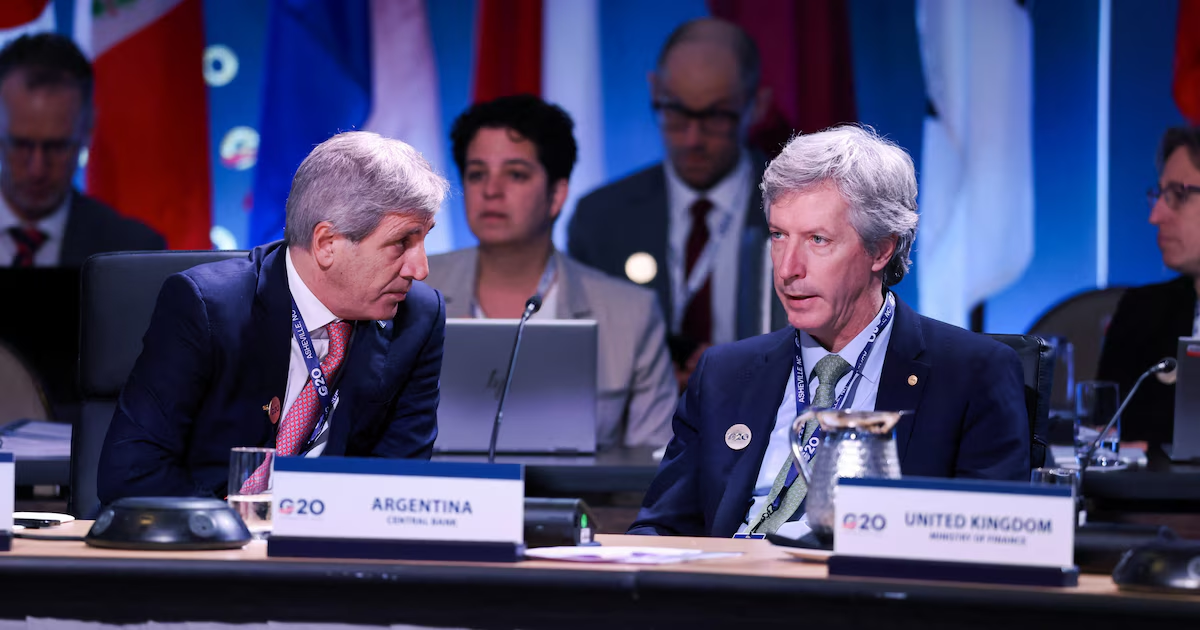
A nivel político, la incertidumbre se suma a la mala noticia financiera. En Estados Unidos, Donald Trump sufrió una derrota mirconómica en las elecciones legislativas, y los demócratas se quedaron con el control de ambas cámaras del Congreso, reduciendo el margen de maniobra del presidente. Para Milei, esto representa un giro adverso: su vínculo con Trump era visto por los mercados como un aval para la región. Aunque el respaldo de Washington no desaparece, queda condicionado y menos claro como podría servir como garantía en futuras crisis.
El propio mercado empieza a mirar más de cerca la economía real. El gobierno mantiene su política de ajuste fiscal, pero la recuperación de la actividad no se consolida. Según el Indec, la economía habría caído 1,7% interanual, intensidad que mantiene la incertidumbre sobre el sendero de corto plazo y la capacidad de sostener la solvencia fiscal.
En este marco, la combinación de factores internos y externos continúa elevando la volatilidad y condicionando las expectativas sobre financiamiento y ritmo de la economía en los meses venideros.