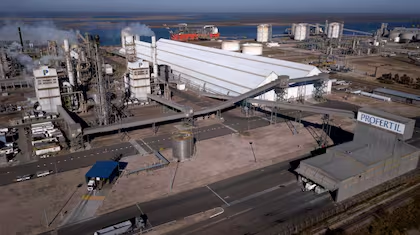
Adecoagro, que controla Profertil con un 90% y ACA con el 10%, presentó sus resultados para el tercer trimestre de 2026 y los primeros nueve meses del año. Cabe recordar que Profertil tuvo en el pasado una estructura de 50/50 entre YPF y Nutrien.
En cuanto a la producción, la firma mantiene récords mensuales de operación. En el tercer trimestre de 2026 (3T26) produjo 342.000 toneladas de urea, lo que representa un incremento del 4,1% frente a igual periodo de 2025. En los primeros nueve meses del año (9M26) la producción acumulada alcanzó 960.000 toneladas, un alza del 11,4% frente a 9M25, impulsada principalmente por una mayor tasa de utilización de la planta.
En ventas, el desempeño fue positivo en ambos cortes temporales. Las ventas en valor del 3T26 sumaron US$263,2 millones, con una mejora del 16% interanual. El acumulado de 9M26 alcanzó US$559 millones, lo que implica un crecimiento del 25% frente a igual periodo de 2025.
Los volúmenes de urea vendidos en el 3T26 fueron de 470.000 toneladas, un 30,8% más que un año atrás y más del doble frente al segundo trimestre del año. El precio promedio de venta se ubicó en US$511 por tonelada en el 3T26, y el precio promedio acumulado del año fue de US$561 por tonelada, un incremento del 16,9% interanual, reflejando la capacidad de maximizar ventas en los picos de precios.
En EBITDA ajustado, la empresa reportó US$109,3 millones en el 3T26, un aumento del 7,4% frente a 3T25, explicado íntegramente por el alza de las ventas.
La compañía también indicó que, tras la parada programada de mantenimiento completada a fines de 2025 (previa a la adquisición), y con más de 25 años de experiencia operativa, se lograron récords mensuales de producción de urea, especialmente en agosto, y de amoníaco en agosto y septiembre. Todo ello contribuyó a que la producción de urea alcanzara las 342.000 toneladas en 3T26 y las 960.000 toneladas en 9M26, con una mayor utilización de la planta como motor principal.
En cuanto al marco de precios, Profertil recordó que, tras el incremento de precios en el primer semestre de 2026 debido a la tensión en Medio Oriente (región que representa aproximadamente el 30% del comercio mundial de urea), los precios internacionales cayeron en junio, favoreciendo una recuperación de la demanda. A medida que se acercaba la siembra de cultivos de verano en Sudamérica, la demanda continuó fortaleciendo, estableciendo un piso para los precios y propiciando subas graduales en las semanas siguientes.